Sanlorenzo: pedidos de EUR 803 millones y el flujo de caja vuelve a positivo
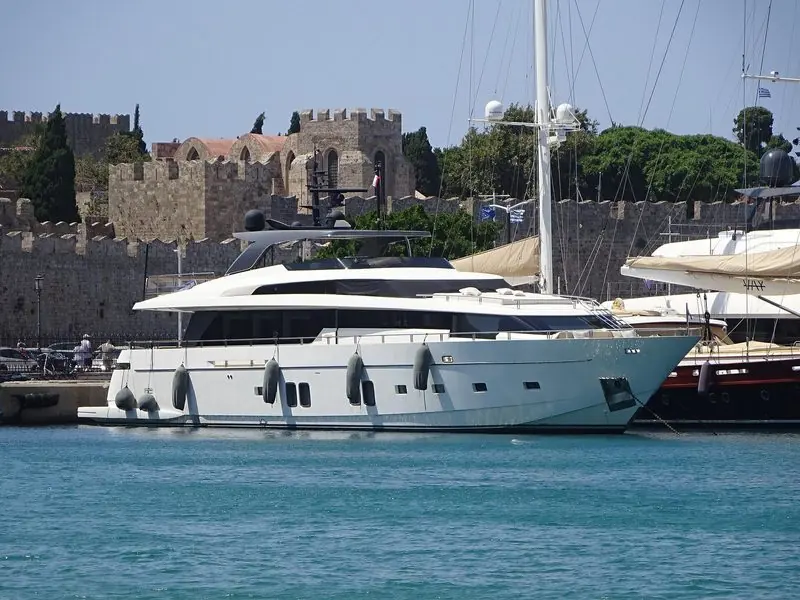
¿Cuánto crecieron los pedidos de Sanlorenzo en los nueve primeros meses de 2026?
La entrada de pedidos de Sanlorenzo entre enero y septiembre de 2026 fue de EUR 803,1 millones, un 16,4 por ciento más que un año antes. Es el noveno trimestre consecutivo de crecimiento interanual.
Solo el tercer trimestre aportó EUR 306,7 millones, un 13,5 por ciento más, además de los EUR 496,4 millones del primer semestre. El book-to-bill, la relación entre nuevos pedidos e ingresos reconocidos, superó 1,1, lo que significa que el astillero vende más rápido de lo que entrega. Marine Industry News publicó las cifras el 16 de noviembre y la cobertura de Investing.com de las diapositivas y la conferencia con analistas da los mismos totales.
Los ingresos crecen mucho más despacio que los pedidos. Los ingresos netos de yates nuevos subieron un 3,1 por ciento hasta EUR 711,3 millones, el EBITDA un 2,5 por ciento hasta EUR 131,2 millones con un margen del 18,4 por ciento, y el beneficio neto del grupo un 4,1 por ciento hasta EUR 79,1 millones. Los pedidos son una promesa y los ingresos son lo que el astillero puede construir, así que la diferencia entre el 16 y el 3 por ciento es una cola que se forma. Que tranquilice o avise depende de en qué lado del contrato se esté.
¿De dónde viene el crecimiento de Sanlorenzo?
Viene de fuera de Europa. Los ingresos europeos de yates nuevos cayeron un 16,5 por ciento hasta EUR 366,1 millones, mientras Asia-Pacífico creció un 57,5 por ciento y América un 34,5 por ciento.
Europa aporta todavía el 51,5 por ciento de los ingresos de yates nuevos, pero los mercados no europeos suman ya el 48,5 por ciento, frente al 36,5 por ciento de los nueve primeros meses de 2025. América alcanzó EUR 188,7 millones, Asia-Pacífico EUR 108,9 millones y Oriente Medio y África EUR 47,6 millones, un 12,9 por ciento más. Sanlorenzo explica que las ventas europeas cayeron frente a una comparación de 2025 inusualmente fuerte, de modo que parte del descenso es una base alta y no un hundimiento de la demanda.
El informe semestral ya mostraba el mismo patrón, con Europa un 16,6 por ciento a la baja. El presidente de Sanlorenzo, Massimo Perotti, describió en la conferencia una demanda estadounidense estable durante los últimos seis meses, aunque dijo que Fort Lauderdale atrajo menos visitantes que en 2025, algo que atribuyó al momento previo a las elecciones legislativas de mitad de mandato en Estados Unidos. Los clientes estadounidenses son alrededor del 10 por ciento de los ingresos del grupo. Cannes, Génova y Mónaco fueron fuertes, según la misma conferencia.
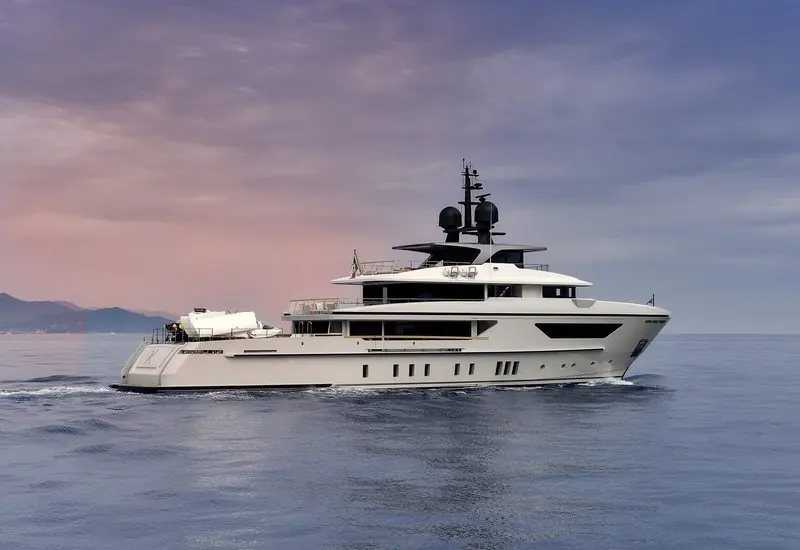
¿Es hoy el balance de Sanlorenzo más sólido que hace un año?
Sí. Sanlorenzo cerró septiembre con EUR 56,0 millones de caja neta, frente a EUR 14,0 millones de deuda neta un año antes, tras pagar EUR 37,1 millones en dividendos.
El flujo de caja operativo llegó a EUR 102,5 millones, desde EUR 16,2 millones, y el flujo de caja libre pasó de una salida de EUR 12,6 millones a una entrada de EUR 77,2 millones. La compañía lo atribuye al beneficio operativo, a una menor absorción de capital circulante, sobre todo en existencias, y a los mayores pedidos, ya que los anticipos de los clientes financian la construcción. El capital circulante neto es de EUR 112,6 millones, por debajo del techo del 12 por ciento del plan de negocio. Antes del capital circulante, el flujo de caja operativo fue de EUR 115,3 millones, de los que EUR 12,8 millones los absorbió este. Las inversiones orgánicas fueron de EUR 27,6 millones, el 3,9 por ciento de los ingresos de yates nuevos, de los cuales EUR 15,3 millones fueron a desarrollo de producto y EUR 8,5 millones a nueva capacidad.
Dos detalles conviene tener junto a la buena noticia. El EBIT creció solo un 1,8 por ciento hasta EUR 99,4 millones, porque las amortizaciones de la compra de Nautor Swan ya están en las cuentas. Y las cifras de nueve meses no están auditadas. Sanlorenzo confirmó su guía para 2026: ingresos de yates nuevos de EUR 980 millones a EUR 1.020 millones, EBITDA de EUR 180 a 192 millones y beneficio neto de EUR 108 a 114 millones. Nuestro propio cálculo sobre ese rango implica para el cuarto trimestre unos ingresos de entre EUR 269 y 309 millones.
¿Qué significa la cartera de pedidos para quien encarga ahora un Sanlorenzo?
La cartera bruta es de EUR 1.810 millones, con un 89 por ciento vendido a clientes finales con nombre. Un pedido nuevo entra, por tanto, en una cola que llega a 2027 y más allá.
De esa cartera, EUR 924,5 millones son para entregas de 2026, lo que cubre el 92 por ciento del punto medio de la guía de ingresos, y EUR 881 millones para 2027 y después. La cartera neta, los ingresos aún por reconocer de contratos firmados, es de EUR 1.090 millones, un 7,4 por ciento más. La división Superyacht aumentó sus ingresos un 8,9 por ciento hasta EUR 226 millones y ya aporta el 31,8 por ciento del grupo. La división Yacht, sobre todo barcos de más de 30 metros, subió un 4,2 por ciento hasta EUR 359,5 millones.
Para quien vende un Sanlorenzo usado, una cartera en gran parte preventa significa menos stock especulativo compitiendo con las reventas, un punto a favor del mercado. Para quien compra, es una razón para preguntar pronto por los plazos de entrega. Sanlorenzo no ha publicado plazos por modelo y los pedidos no se desglosan por división, así que nadie fuera del astillero puede decir qué líneas están más ajustadas. El servicio posventa crece rápido: los ingresos de mantenimiento y otros servicios subieron un 39,1 por ciento hasta EUR 42,6 millones.
¿Qué dijo la dirección además de las cifras?
La dirección señaló a Nautor Swan como punto débil, varios grandes contratos de superyates como cercanos a firmarse y la decisión de retirarse de la subasta de The Italian Sea Group por razones de precio.
Los ingresos de Nautor Swan cayeron un 17,6 por ciento hasta EUR 59,4 millones. Perotti espera que los pedidos de Swan alcancen el presupuesto a finales de 2026, tras una recuperación en octubre y la primera mitad de noviembre. El primer casco de aluminio de 44 metros del Swan Alloy 44 está construido, con entrega prevista para el verano de 2028, y una hermana de 50 metros está en marcha. Varios grandes acuerdos de superyates se negocian para final de año, y dijo que estos contratos suelen tardar de 30 a 60 días en cerrarse. El primer 1150 Explorer de 60 metros está vendido y debe botarse a principios de 2027, y el segundo está cerca de venderse. Un 74 Steel se entregó en marzo y un segundo debe entregarse a finales de noviembre, y se han vendido nueve unidades híbridas SHE.
Sobre la venta de The Italian Sea Group, la cobertura de la conferencia dice que Sanlorenzo ofreció EUR 150 millones el 20 de julio, que ofertas rivales llegaron a EUR 210 millones y EUR 220 millones, y que Sanlorenzo se retiró más de un mes antes porque el precio estaba muy por encima de lo que consideraba valor de mercado. Perotti dijo que la compañía solo actuaría ante la oportunidad adecuada al precio adecuado. Si esa disciplina parece prudencia o timidez se juzgará por el cuarto trimestre y por el plan 2026-2028, que apunta a un crecimiento de ingresos de al menos el 6 por ciento anual y a un margen EBITDA de al menos el 19 por ciento en 2028.
Lo bueno y lo que conviene vigilar
Puntos fuertes
- Nueve trimestres de pedidos al alzaUna serie tan larga, con un book-to-bill superior a 1,1, apunta a una demanda sostenida y no a una sola temporada fuerte.
- Un astillero financiado y en gran parte preventaEUR 56 millones de caja neta y el 89 por ciento de la cartera vendido a clientes finales reducen el riesgo de stock especulativo o de un astillero al límite.
- Crecimiento más allá de una regiónAsia-Pacífico con un 57,5 por ciento más y América con un 34,5 por ciento más significan que la cartera ya no depende de Europa.
A tener en cuenta
- Europa se encogeEuropa sigue siendo la mitad de los ingresos y cayó un 16,5 por ciento, así que el mercado de origen es más débil aunque la base de 2025 fuera inusualmente alta.
- El beneficio no sigue el ritmoEl EBITDA subió un 2,5 por ciento y el EBIT un 1,8 por ciento frente a un crecimiento de pedidos del 16,4 por ciento, en parte por las amortizaciones de Swan.
- Nautor Swan retrocedeLos ingresos de Swan bajaron un 17,6 por ciento y la dirección cuenta con un repunte en el cuarto trimestre que aún no se ha publicado.
- Una cola más larga para nuevos compradoresUna cartera creciente sin plazos publicados impide al comprador estimar la espera antes de firmar.
Información práctica
| Periodo | 9M 2026, nueve meses a 30 de septiembre de 2026; cifras sin auditar |
|---|---|
| Entrada de pedidos | EUR 803,1 millones, +16,4 por ciento; solo el T3, EUR 306,7 millones, +13,5 por ciento |
| Ingresos netos (yates nuevos) | EUR 711,3 millones, +3,1 por ciento |
| EBITDA / beneficio neto | EUR 131,2 millones, margen del 18,4 por ciento / EUR 79,1 millones, +4,1 por ciento |
| Cartera bruta / neta | EUR 1.810 millones (89 por ciento vendido a clientes finales) / EUR 1.090 millones, +7,4 por ciento |
| Cartera por año de entrega | EUR 924,5 millones para 2026 (92 por ciento del punto medio de la guía); EUR 881 millones para 2027 y después |
| Posición financiera neta | EUR 56,0 millones de caja neta, frente a EUR 14,0 millones de deuda neta un año antes |
| Guía 2026 | Ingresos de yates nuevos EUR 980 millones a EUR 1.020 millones; EBITDA EUR 180 a 192 millones; beneficio neto EUR 108 a 114 millones |
| No publicado | Pedidos por división o región, plazos de entrega por modelo y lista de precios |
Las preguntas que responde este artículo
¿Qué ha ocurrido?
Sanlorenzo registró EUR 803,1 millones en nuevos pedidos en los nueve primeros meses de 2026, un 16,4 por ciento más, y convirtió EUR 14 millones de deuda neta en EUR 56 millones de caja neta. Solo Europa va hacia atrás. Para un armador con un hueco de construcción contratado o un casco por vender, importa más el reparto que el titular.
¿Cuáles son sus puntos fuertes?
Nueve trimestres de pedidos al alza. Una serie tan larga, con un book-to-bill superior a 1,1, apunta a una demanda sostenida y no a una sola temporada fuerte.
¿A qué deben atender el armador o el comprador?
Europa se encoge. Europa sigue siendo la mitad de los ingresos y cayó un 16,5 por ciento, así que el mercado de origen es más débil aunque la base de 2025 fuera inusualmente alta.
¿Quién lo ha informado?
Marine Industry News (16 November 2026), Investing.com 9M 2026 results-slide coverage, Investing.com Sanlorenzo Q3 2026 earnings call coverage, Sanlorenzo S.p.A. H1 2026 results (comparison base).
We do this for everyone who loves this world. The people who have spent their lives in it, and the people just discovering it. Yotters exists so that what we learn belongs to all of them.
Nobody pays us for this. No ads, no sponsors, nothing for sale. We just believe the world is a little better when knowledge is shared instead of kept.
If it gave you something today, tell us to keep going. Follow us, leave a like, or write a positive comment. We read every one, and they are what keeps us going.