Sanlorenzo: заказы достигли EUR 803 млн, денежный поток стал положительным
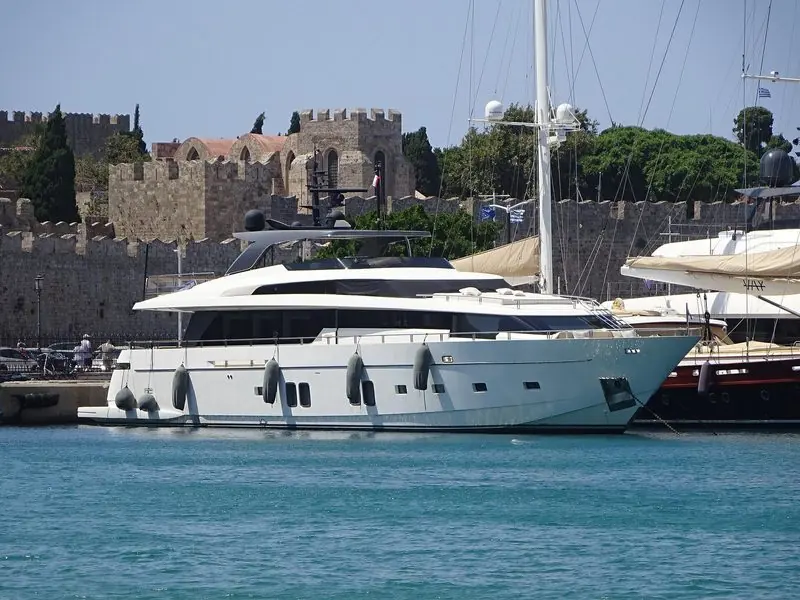
На сколько выросли заказы Sanlorenzo за первые девять месяцев 2026 года?
Новые заказы Sanlorenzo с января по сентябрь 2026 года составили EUR 803,1 млн, что на 16,4% больше, чем годом ранее. Это девятый подряд квартал роста год к году.
Один только третий квартал принёс EUR 306,7 млн, на 13,5% больше, к EUR 496,4 млн первого полугодия. Book-to-bill, отношение новых заказов к признанной выручке, превысил 1,1, то есть верфь продаёт быстрее, чем сдаёт. Marine Industry News опубликовало цифры 16 ноября, а материалы Investing.com по слайдам результатов и звонку с аналитиками дают те же итоги.
Выручка растёт заметно медленнее заказов. Чистая выручка от новых яхт выросла на 3,1% до EUR 711,3 млн, EBITDA на 2,5% до EUR 131,2 млн при марже 18,4%, а чистая прибыль группы на 4,1% до EUR 79,1 млн. Заказ - это обещание, а выручка - то, что верфь успевает построить, поэтому разрыв между 16 и 3% - это очередь, которая формируется. Успокаивает она или тревожит, зависит от того, по какую сторону контракта вы находитесь.
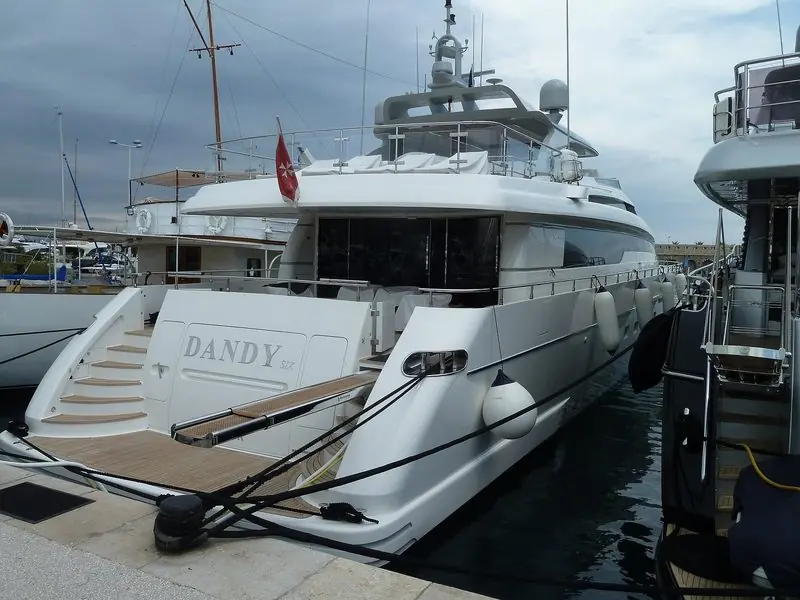
Откуда берётся рост Sanlorenzo?
Он идёт из-за пределов Европы. Европейская выручка от новых яхт упала на 16,5% до EUR 366,1 млн, тогда как Азиатско-Тихоокеанский регион вырос на 57,5%, а Америка на 34,5%.
На Европу по-прежнему приходится 51,5% выручки от новых яхт, но рынки вне Европы теперь дают 48,5% против 36,5% за первые девять месяцев 2025 года. Америка достигла EUR 188,7 млн, Азиатско-Тихоокеанский регион EUR 108,9 млн, а Ближний Восток и Африка EUR 47,6 млн, на 12,9% больше. Sanlorenzo объясняет, что продажи в Европе упали на фоне необычно сильной базы 2025 года, так что часть снижения - высокая база, а не обвал спроса.
Полугодовой отчёт уже показывал ту же картину: Европа минус 16,6%. Председатель Sanlorenzo Massimo Perotti на звонке описал спрос в США как стабильный последние шесть месяцев, но признал, что на выставке Fort Lauderdale было меньше посетителей, чем в 2025 году, и объяснил это временем перед промежуточными выборами в США. Клиенты из США дают около 10% выручки группы. Канны, Генуя и Монако прошли сильно, по итогам того же звонка.
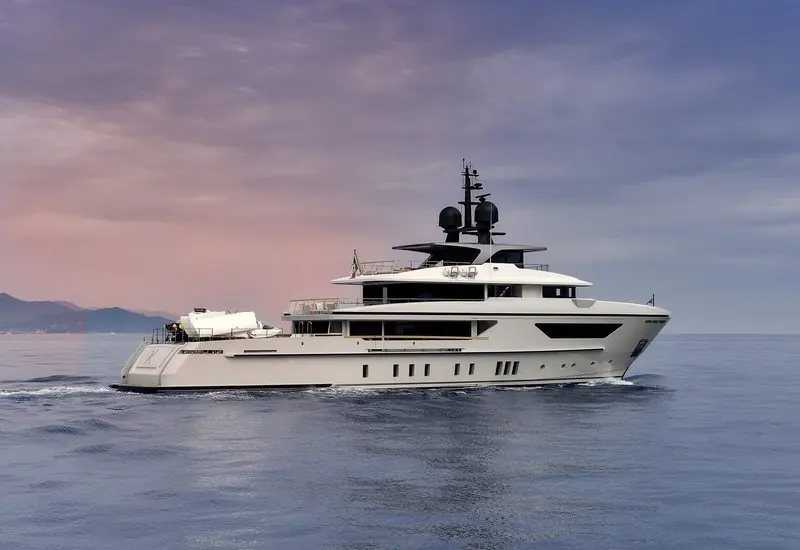
Стал ли баланс Sanlorenzo крепче, чем год назад?
Да. Sanlorenzo закончила сентябрь с чистыми денежными средствами в EUR 56,0 млн против чистого долга EUR 14,0 млн год назад, выплатив при этом дивидендов на EUR 37,1 млн.
Операционный денежный поток составил EUR 102,5 млн против EUR 16,2 млн, а свободный денежный поток изменился с оттока в EUR 12,6 млн на приток в EUR 77,2 млн. Компания связывает это с операционной прибылью, меньшим поглощением оборотного капитала, прежде всего в запасах, и ростом заказов, ведь предоплаты клиентов финансируют строительство. Чистый оборотный капитал равен EUR 112,6 млн, это ниже потолка в 12% из бизнес-плана. До изменения оборотного капитала операционный денежный поток составил EUR 115,3 млн, из которых EUR 12,8 млн поглотил оборотный капитал. Органические капвложения составили EUR 27,6 млн, или 3,9% выручки от новых яхт, из них EUR 15,3 млн пошли на разработку продуктов и EUR 8,5 млн на новые мощности.
Две детали стоит держать рядом с хорошей новостью. EBIT вырос лишь на 1,8% до EUR 99,4 млн, потому что в отчёте теперь есть амортизация после покупки Nautor Swan. А данные за девять месяцев не аудированы. Sanlorenzo подтвердила прогноз на 2026 год: выручка от новых яхт от EUR 980 млн до EUR 1,02 млрд, EBITDA от EUR 180 до 192 млн и чистая прибыль от EUR 108 до 114 млн. Наш собственный расчёт по этому диапазону даёт для четвёртого квартала выручку примерно от EUR 269 до 309 млн.
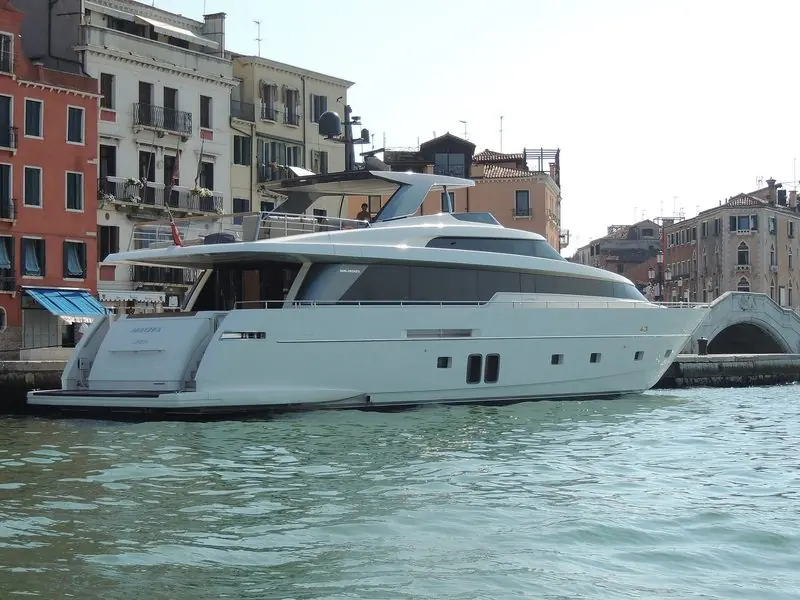
Что значит портфель заказов для того, кто сейчас заказывает Sanlorenzo?
Валовой портфель заказов составляет EUR 1,81 млрд, из них 89% продано конечным клиентам с известными именами. Новый заказ, таким образом, встаёт в очередь, которая тянется в 2027 год и дальше.
Из этого EUR 924,5 млн предназначены для сдачи в 2026 году, что покрывает 92% середины прогноза по выручке, а EUR 881 млн - для 2027 года и позже. Чистый портфель, то есть выручка по подписанным контрактам, которую ещё предстоит признать, равен EUR 1,09 млрд, на 7,4% больше. Выручка подразделения Superyacht выросла на 8,9% до EUR 226 млн, и теперь оно даёт 31,8% группы. Подразделение Yacht, в основном суда длиннее 30 метров, выросло на 4,2% до EUR 359,5 млн.
Для продавца подержанного Sanlorenzo в основном предпроданный портфель означает меньше спекулятивных новых судов, конкурирующих с вторичным рынком, и это довод в пользу рынка. Для покупателя это повод заранее спрашивать об окнах сдачи. Sanlorenzo не публикует сроки по моделям, а заказы не разбиты по подразделениям, поэтому никто за пределами верфи не скажет, какие линейки загружены сильнее. Послепродажное обслуживание растёт быстро: выручка от обслуживания и прочих услуг выросла на 39,1% до EUR 42,6 млн.
Что ещё сказало руководство помимо цифр?
Руководство назвало слабым местом Nautor Swan, несколько крупных контрактов на суперъяхты близкими к подписанию и решение выйти из аукциона The Italian Sea Group из-за цены.
Выручка Nautor Swan упала на 17,6% до EUR 59,4 млн. Perotti ожидает, что заказы Swan выйдут на бюджет к концу 2026 года после подъёма в октябре и первой половине ноября. Первый алюминиевый корпус Swan Alloy 44 длиной 44 метра построен, сдача намечена на лето 2028 года, а сестринское судно в 50 метров уже начато. Несколько крупных сделок по суперъяхтам обсуждаются к концу года, и он сказал, что такие контракты обычно закрываются за 30-60 дней. Первый 1150 Explorer длиной 60 метров продан и должен спуститься на воду в начале 2027 года, второй близок к продаже. 74 Steel сдана в марте, вторая должна быть сдана в конце ноября, а девять гибридных яхт SHE проданы.
По продаже The Italian Sea Group в материалах по звонку сказано, что Sanlorenzo предложила EUR 150 млн 20 июля, что конкурирующие предложения дошли до EUR 210 млн и EUR 220 млн и что Sanlorenzo вышла более чем за месяц до этого, потому что цена была намного выше того, что она считала рыночной стоимостью. Perotti сказал, что компания будет действовать только при подходящей возможности и по подходящей цене. Выглядит ли эта дисциплина осторожностью или робостью, покажут четвёртый квартал и план на 2026-2028 годы, который нацелен на рост выручки не менее 6% в год и маржу EBITDA не менее 19% к 2028 году.
Сильные стороны и что учесть
Сильные стороны
- Девять кварталов роста заказовТакая длинная серия при book-to-bill выше 1,1 говорит об устойчивом спросе, а не об одном удачном сезоне.
- Верфь с деньгами и в основном предпроданным портфелемЧистые денежные средства в EUR 56 млн и 89% портфеля, проданного конечным клиентам, снижают риск спекулятивных судов и перегруженной верфи.
- Рост не только в одном регионеАзиатско-Тихоокеанский регион плюс 57,5% и Америка плюс 34,5% означают, что портфель больше не зависит от Европы.
На что обратить внимание
- Европа сокращаетсяЕвропа всё ещё даёт половину выручки и упала на 16,5%, значит домашний рынок слабее, пусть база 2025 года и была необычно высокой.
- Прибыль не поспеваетEBITDA вырос на 2,5%, а EBIT на 1,8% при росте заказов на 16,4%, в том числе из-за амортизации Swan.
- Nautor Swan падаетВыручка Swan снизилась на 17,6%, и руководство рассчитывает на подъём в четвёртом квартале, который ещё не отражён в отчётности.
- Более длинная очередь для новых покупателейРастущий портфель без опубликованных сроков не позволяет покупателю оценить ожидание до подписания.
Практическая информация
| Период | 9M 2026, девять месяцев до 30 сентября 2026 года; данные не аудированы |
|---|---|
| Новые заказы | EUR 803,1 млн, +16,4%; только Q3 EUR 306,7 млн, +13,5% |
| Чистая выручка (новые яхты) | EUR 711,3 млн, +3,1% |
| EBITDA / чистая прибыль | EUR 131,2 млн, маржа 18,4% / EUR 79,1 млн, +4,1% |
| Валовой / чистый портфель заказов | EUR 1,81 млрд (89% продано конечным клиентам) / EUR 1,09 млрд, +7,4% |
| Портфель по годам сдачи | EUR 924,5 млн на 2026 год (92% середины прогноза); EUR 881 млн на 2027 год и позже |
| Чистая финансовая позиция | EUR 56,0 млн чистых денежных средств против чистого долга EUR 14,0 млн год назад |
| Прогноз на 2026 год | Выручка новых яхт от EUR 980 млн до 1,02 млрд; EBITDA от EUR 180 до 192 млн; чистая прибыль от EUR 108 до 114 млн |
| Не опубликовано | Заказы по подразделениям и регионам, сроки сдачи по моделям и прайс-лист |
Вопросы, на которые отвечает этот материал
Что произошло?
За первые девять месяцев 2026 года Sanlorenzo получила новых заказов на EUR 803,1 млн, на 16,4% больше, и превратила чистый долг в EUR 14 млн в чистые денежные средства в EUR 56 млн. Назад идёт только Европа. Для владельца, у которого заказан слот или есть корпус на продажу, структура важнее заголовка.
В чём сильные стороны?
Девять кварталов роста заказов. Такая длинная серия при book-to-bill выше 1,1 говорит об устойчивом спросе, а не об одном удачном сезоне.
На что обратить внимание владельцу или покупателю?
Европа сокращается. Европа всё ещё даёт половину выручки и упала на 16,5%, значит домашний рынок слабее, пусть база 2025 года и была необычно высокой.
Кто сообщил об этом?
Marine Industry News (16 November 2026), Investing.com 9M 2026 results-slide coverage, Investing.com Sanlorenzo Q3 2026 earnings call coverage, Sanlorenzo S.p.A. H1 2026 results (comparison base).
We do this for everyone who loves this world. The people who have spent their lives in it, and the people just discovering it. Yotters exists so that what we learn belongs to all of them.
Nobody pays us for this. No ads, no sponsors, nothing for sale. We just believe the world is a little better when knowledge is shared instead of kept.
If it gave you something today, tell us to keep going. Follow us, leave a like, or write a positive comment. We read every one, and they are what keeps us going.