Bruselas reinicia el reloj del yate extracomunitario: 18 meses sin IVA
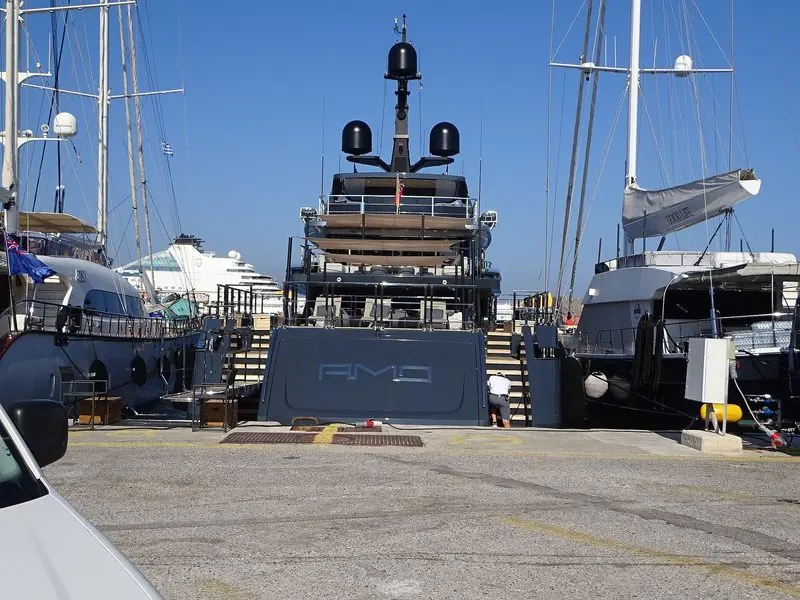
Lo que Bruselas puso realmente por escrito
El 30 de abril de 2026 el brazo fiscal y aduanero de la Comisión Europea, la DG TAXUD, emitió una nota de orientación sobre cómo se aplican las normas aduaneras y de IVA a las embarcaciones de recreo, y la publicó en línea el 11 de mayo. No es ley, y la Comisión tiene cuidado de decirlo, pero es la referencia a la que van a acudir a partir de ahora todos los aduaneros nacionales y todos los abogados de náutica. La nota reformula el trato básico de la Admisión Temporal: un yate matriculado fuera de la UE y propiedad de una persona o sociedad residente fuera de la UE puede entrar y usarse en aguas de la UE sin pagar derechos de importación ni IVA, siempre que esté destinado a reexportarse.
Las cifras del titular son las que interesan al armador. El periodo estándar de admisión es de hasta 18 meses, prorrogable solo en casos estrechos y justificados. No hay un tiempo mínimo que el barco deba pasar fuera de la Unión, así que una salida más allá de la frontera y una vuelta abren una ventana nueva de 18 meses. El único techo duro que mantiene la nota es un total acumulado de diez años por casco. En términos llanos, un armador extracomunitario bien asesorado puede mantener un barco en el Mediterráneo casi de forma indefinida dentro de una década, siempre que el papeleo y las salidas sean reales.
Italia traza la línea de las 12 millas
Dos semanas después de Bruselas, el 15 de mayo, la Agencia de Aduanas y Monopolios de Italia (ADM) emitió la Circular número 11/2026 para indicar a sus funcionarios cómo aplicar el régimen en la práctica. El punto de partida es generoso: el simple hecho de cruzar el límite aduanero de las doce millas náuticas coloca a un yate privado bajo Admisión Temporal de forma automática, sin ningún impreso que presentar. La trampa está en la prueba. La ADM aconseja al armador fijar de todos modos la fecha de entrada, ya sea presentando una declaración verbal en el modelo 71-01 en la aduana local o consiguiendo que la capitanía marítima confirme la llegada, para que el reloj de los 18 meses no pueda discutirse después.
Descargar el régimen es la imagen simétrica. Para demostrar que el barco ha salido y reiniciar el reloj, la ADM aceptará un seguimiento AIS que sitúe al yate en aguas internacionales, papeles de una escala en puerto extracomunitario, recibos de combustible emitidos fuera de la Unión o un diario de navegación bien llevado. Esa lista importa porque son justo los registros que un broker o el abogado de un comprador exigirán en la reventa para probar que el estatus de IVA del barco nunca se rompió. Lo que convierte un casco limpio en un problema es un hueco en el rastro, no el impuesto en sí.
La nueva puerta para los yates de charter
El cambio más afilado es para los barcos comerciales. Hasta ahora un yate de charter con pabellón extranjero no podía hacer un charter de pago en aguas italianas bajo Admisión Temporal, una opción que Francia llevaba mucho tiempo permitiendo a ciertos pabellones. La Circular 11/2026 abre esa puerta: un yate comercial extracomunitario puede entrar bajo el régimen para un charter concreto, siempre que presente el modelo 71-01 con el contrato de charter adjunto y registre cada operación. Una vez firmado el contrato el barco deja de ser un medio de transporte privado, así que la admisión dura solo lo que dure ese charter y su itinerario declarado, tras lo cual el yate debe salir y documentar su salida.
Para armadores y compradores el mensaje es que el refugio de IVA más usado del Mediterráneo está ya escrito y no es folclore, y que la disciplina está en los registros y no en la resolución. Un barco con pabellón extracomunitario y un historial de navegación solo está tan limpio como su rastro de AIS y su diario, así que un comprador debería leerlos con tanta atención como el peritaje. Fletar un yate de pabellón extranjero hacia Italia tiene ahora una vía documentada que no existía hace un año, siempre que el contrato y el modelo 71-01 estén listos antes de que suba a bordo el primer invitado.
Lo que cuentan armadores y tripulaciones
La propia patronal del sector calificó la aclaración de concreta, no cosmética
Piero Formenti, presidente de Confindustria Nautica, declaró que la circular 'individuano soluzioni concrete alle criticità incontrate dall'industria' (identifican soluciones concretas a las dificultades que atraviesa la industria), presentándola como un apoyo al sector en un periodo difícil y no como una simple actualización administrativa.
Piero Formenti, presidente, Confindustria Nautica
Lo bueno y lo que conviene vigilar
Puntos fuertes
- Dos reguladores independientes plasmaron por escrito la misma norma con pocas semanas de diferenciaLa nota orientativa de la Comisión (30 de abril de 2026) y la circular de la ADM italiana (15 de mayo de 2026) coinciden en los mecanismos centrales: hasta 18 meses, reinicio al salir, tope de 10 años. Es una corroboración, no la interpretación de un solo país.
- La exclusión para refits es una ventaja real y comprobable para los armadores que recurren a astilleros italianosLos resúmenes de CNSD y Assagenti sobre la circular confirman que el tiempo bajo refit en tramitación activa ya no consume el reloj de 18 meses de la admisión temporal, una queja que los astilleros italianos venían planteando desde hace años.
A tener en cuenta
- Nada de esto es derecho vinculanteLa nota orientativa de la Comisión incluye una advertencia explícita de que no crea derechos ni obligaciones y de que prevalece la legislación aduanera - un armador que confía en ella sigue dependiendo de cómo interprete el reglamento un funcionario de aduanas concreto.
- La apertura al charter solo está confirmada a grandes rasgosEsta investigación confirmó que la circular permite a un yate de charter con pabellón extranjero operar bajo admisión temporal para un contrato específico, pero no pudo verificar de forma independiente el detalle del formulario 71-01 ni la comparación con Francia fuera del trabajo de esta redacción.
Información práctica
| La nota orientativa | Nota orientativa de la DG TAXUD de la Comisión Europea para embarcaciones de recreo, fechada el 30 de abril de 2026 y publicada el 11 de mayo de 2026; no vinculante, de carácter solo explicativo. |
|---|---|
| El texto de aplicación italiano | Agenzia delle Dogane e dei Monopoli (ADM), Circolare n. 11/2026, emitida el 15 de mayo de 2026, en continuidad con las circulares anteriores n. 8/2025 y n. 20/2022 sobre el mismo régimen. |
| El reloj | Hasta 18 meses por estancia, con reinicio al salir realmente de aguas de la UE, con un tope acumulado de 10 años por casco. |
| Un detalle ausente de la mayoría de los informes para armadores | La circular de la ADM también excluye del cómputo de los 18 meses cualquier periodo en que el barco permanezca inmovilizado por mantenimiento extraordinario o refit en tramitación activa - una aclaración pensada para eliminar la desventaja competitiva que esto suponía para los astilleros italianos de refit. |
| Lo que aún no está resuelto | La nota orientativa es explicativa, no una ley, y varias patronales (Assagenti, CNSD) publicaron sus propias lecturas pocos días después de la circular, señal de que el detalle práctico todavía se resuelve caso por caso en lugar de estar fijado. |
Las preguntas que responde este artículo
¿Qué ha ocurrido?
Bruselas ha puesto por fin por escrito cómo puede un yate extracomunitario navegar el Mediterráneo sin pagar el IVA de importación, e Italia ha detallado cómo lo vigilarán sus aduaneros. Para el armador con pabellón de Caimán o de las Islas Marshall el premio son hasta 18 meses libres tanto de derechos de importación como de IVA que se reinician cada vez que el barco sale de aguas de la UE, con un tope total de diez años. La nueva circular italiana permite además, por primera vez, que un yate de charter con pabellón extranjero trabaje en aguas italianas bajo el mismo régimen.
¿Cuáles son sus puntos fuertes?
Dos reguladores independientes plasmaron por escrito la misma norma con pocas semanas de diferencia. La nota orientativa de la Comisión (30 de abril de 2026) y la circular de la ADM italiana (15 de mayo de 2026) coinciden en los mecanismos centrales: hasta 18 meses, reinicio al salir, tope de 10 años. Es una corroboración, no la interpretación de un solo país.
¿A qué deben atender el armador o el comprador?
Nada de esto es derecho vinculante. La nota orientativa de la Comisión incluye una advertencia explícita de que no crea derechos ni obligaciones y de que prevalece la legislación aduanera - un armador que confía en ella sigue dependiendo de cómo interprete el reglamento un funcionario de aduanas concreto.
¿Qué cuentan los armadores y la tripulación?
Piero Formenti, presidente de Confindustria Nautica, declaró que la circular 'individuano soluzioni concrete alle criticità incontrate dall'industria' (identifican soluciones concretas a las dificultades que atraviesa la industria), presentándola como un apoyo al sector en un periodo difícil y no como una simple actualización administrativa. (Piero Formenti, presidente, Confindustria Nautica)
¿Quién lo ha informado?
European Commission DG TAXUD (Guidance Note on pleasure craft, 30 April 2026), Italian Customs and Monopolies Agency (ADM) Circular No. 11/2026, 15 May 2026, SuperyachtNews, SuperYacht24, The Sovereign Group, Confindustria Nautica, Assagenti, CNSD (Consiglio Nazionale Spedizionieri Doganali).
We do this for everyone who loves this world. The people who have spent their lives in it, and the people just discovering it. Yotters exists so that what we learn belongs to all of them.
Nobody pays us for this. No ads, no sponsors, nothing for sale. We just believe the world is a little better when knowledge is shared instead of kept.
If it gave you something today, tell us to keep going. Follow us, leave a like, or write a positive comment. We read every one, and they are what keeps us going.