Sanlorenzo: Auftragseingang bei EUR 803 Mio., Cashflow dreht ins Plus
Wie stark ist Sanlorenzos Auftragseingang in den ersten neun Monaten 2026 gewachsen?
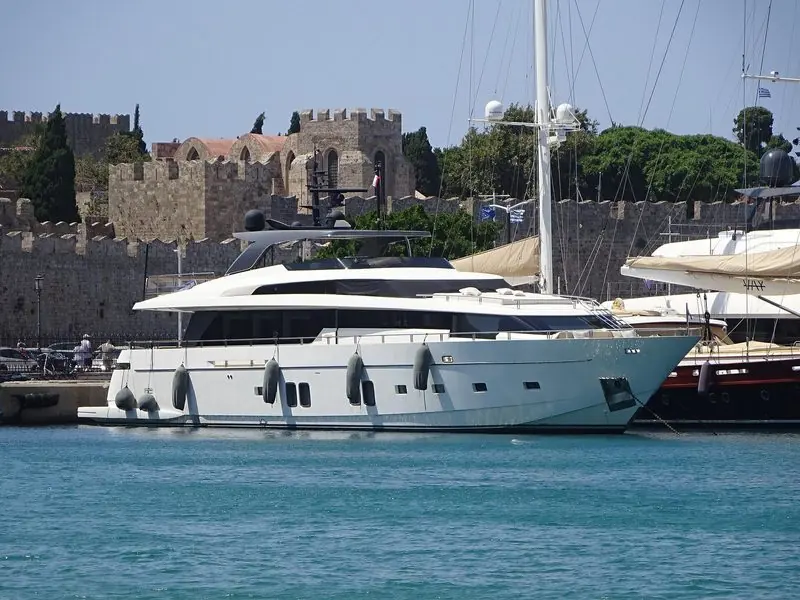
Sanlorenzos Auftragseingang lag von Januar bis September 2026 bei EUR 803,1 Millionen, 16,4 Prozent über dem Vorjahr. Es ist das neunte Quartal in Folge mit Wachstum im Jahresvergleich.
Allein das dritte Quartal brachte EUR 306,7 Millionen, ein Plus von 13,5 Prozent, zusätzlich zu den EUR 496,4 Millionen des ersten Halbjahrs. Das Book-to-Bill-Verhältnis, also neue Aufträge im Verhältnis zum erfassten Umsatz, lag über 1,1. Die Werft verkauft damit schneller, als sie ausliefert. Marine Industry News berichtete die Zahlen am 16. November, die Berichterstattung von Investing.com zu Ergebnisfolien und Analystenkonferenz nennt dieselben Summen.
Der Umsatz wächst deutlich langsamer als die Aufträge. Der Nettoumsatz mit neuen Yachten stieg um 3,1 Prozent auf EUR 711,3 Millionen, das EBITDA um 2,5 Prozent auf EUR 131,2 Millionen bei einer Marge von 18,4 Prozent, der Konzerngewinn um 4,1 Prozent auf EUR 79,1 Millionen. Aufträge sind ein Versprechen, Umsatz ist das, was die Werft bauen kann. Die Lücke zwischen 16 und 3 Prozent ist also eine Warteschlange, die entsteht. Ob sie beruhigt oder warnt, hängt davon ab, auf welcher Seite des Vertrags man sitzt.
Woher kommt Sanlorenzos Wachstum?
Es kommt von ausserhalb Europas. Der Umsatz mit neuen Yachten in Europa fiel um 16,5 Prozent auf EUR 366,1 Millionen, Asien-Pazifik wuchs um 57,5 Prozent und Amerika um 34,5 Prozent.
Europa liefert noch 51,5 Prozent des Umsatzes mit neuen Yachten, aber die Märkte ausserhalb Europas kommen inzwischen auf 48,5 Prozent, nach 36,5 Prozent in den ersten neun Monaten 2025. Amerika erreichte EUR 188,7 Millionen, Asien-Pazifik EUR 108,9 Millionen und der Nahe Osten mit Afrika EUR 47,6 Millionen, ein Plus von 12,9 Prozent. Sanlorenzo sagt, die europäischen Verkäufe seien gegen einen ungewöhnlich starken Vergleichswert von 2025 gefallen, ein Teil des Rückgangs sei also eine hohe Basis und kein Einbruch der Nachfrage.
Der Halbjahresbericht zeigte dasselbe Muster mit einem Minus von 16,6 Prozent in Europa. Sanlorenzos Chairman Massimo Perotti beschrieb die US-Nachfrage in der Analystenkonferenz als stabil über die letzten sechs Monate. In Fort Lauderdale seien aber weniger Besucher gekommen als 2025, was er mit dem Zeitpunkt vor den US-Zwischenwahlen erklärte. Kunden aus den USA machen rund 10 Prozent des Konzernumsatzes aus. Cannes, Genua und Monaco waren laut derselben Konferenz stark.
Ist Sanlorenzos Bilanz stärker als vor einem Jahr?
Ja. Sanlorenzo schloss den September mit EUR 56,0 Millionen Nettoliquidität ab, nach EUR 14,0 Millionen Nettoverschuldung ein Jahr zuvor, und das nach Dividendenzahlungen von EUR 37,1 Millionen.
Der operative Cashflow erreichte EUR 102,5 Millionen, nach EUR 16,2 Millionen, und der freie Cashflow drehte von einem Abfluss von EUR 12,6 Millionen auf einen Zufluss von EUR 77,2 Millionen. Das Unternehmen führt das auf den operativen Gewinn, einen geringeren Mittelbedarf im Umlaufvermögen, vor allem bei den Vorräten, und den höheren Auftragseingang zurück, denn Kundenanzahlungen finanzieren den Bau. Das Nettoumlaufvermögen liegt bei EUR 112,6 Millionen, unter der Obergrenze von 12 Prozent im Businessplan. Vor Veränderungen des Umlaufvermögens lag der operative Cashflow bei EUR 115,3 Millionen, davon wurden EUR 12,8 Millionen gebunden. Die organischen Investitionen betrugen EUR 27,6 Millionen, 3,9 Prozent des Umsatzes mit neuen Yachten, davon EUR 15,3 Millionen für Produktentwicklung und EUR 8,5 Millionen für neue Kapazität.
Zwei Details gehören neben die gute Nachricht. Das EBIT wuchs nur um 1,8 Prozent auf EUR 99,4 Millionen, weil die Abschreibungen aus der Übernahme von Nautor Swan nun in den Zahlen stehen. Und die Neunmonatszahlen sind ungeprüft. Sanlorenzo bestätigte die Prognose für 2026: Umsatz mit neuen Yachten von EUR 980 Millionen bis EUR 1,02 Milliarden, EBITDA von EUR 180 bis 192 Millionen und Konzerngewinn von EUR 108 bis 114 Millionen. Unsere eigene Rechnung mit dieser Spanne ergibt für das vierte Quartal einen Umsatz von etwa EUR 269 bis 309 Millionen.
Was bedeutet der Auftragsbestand für jemanden, der jetzt eine Sanlorenzo bestellt?
Der Bruttoauftragsbestand beträgt EUR 1,81 Milliarden, davon 89 Prozent an namentlich bekannte Endkunden verkauft. Eine neue Bestellung reiht sich daher in eine Warteschlange ein, die bis 2027 und darüber hinaus reicht.
Davon sind EUR 924,5 Millionen für die Auslieferung 2026 vorgesehen, was 92 Prozent der Mitte der Umsatzprognose abdeckt, und EUR 881 Millionen für 2027 und später. Der Nettoauftragsbestand, der Umsatz aus unterschriebenen Verträgen, der noch zu erfassen ist, beträgt EUR 1,09 Milliarden, ein Plus von 7,4 Prozent. Die Superyacht-Sparte wuchs im Umsatz um 8,9 Prozent auf EUR 226 Millionen und liefert nun 31,8 Prozent des Konzerns. Die Yacht-Sparte, überwiegend Boote über 30 Meter, legte um 4,2 Prozent auf EUR 359,5 Millionen zu.
Für den Verkäufer einer gebrauchten Sanlorenzo bedeutet ein überwiegend vorverkaufter Bestand weniger spekulative Neuware, die mit Gebrauchten konkurriert, und das spricht für den Markt. Für Käufer ist es ein Grund, früh nach Lieferfenstern zu fragen. Sanlorenzo hat keine Lieferzeit je Modell veröffentlicht, und der Auftragseingang wird nicht nach Sparten ausgewiesen, niemand ausserhalb der Werft kann also sagen, welche Linien am engsten sind. Das Servicegeschäft wächst schnell: Der Umsatz mit Wartung und sonstigen Dienstleistungen stieg um 39,1 Prozent auf EUR 42,6 Millionen.
Was sagte das Management ausser den Zahlen?
Das Management nannte Nautor Swan als Schwachstelle, mehrere grosse Superyacht-Verträge als nah am Abschluss und den Entschluss, bei der Auktion der Italian Sea Group aus Preisgründen auszusteigen.
Der Umsatz von Nautor Swan fiel um 17,6 Prozent auf EUR 59,4 Millionen. Perotti erwartet, dass der Swan-Auftragseingang bis Jahresende das Budget erreicht, nach einer Erholung im Oktober und in der ersten Novemberhälfte. Der erste 44 Meter lange Rumpf der Swan Alloy 44 aus Aluminium ist gebaut, die Auslieferung ist für Sommer 2028 angepeilt, ein 50-Meter-Schwesterschiff ist im Bau. Mehrere grosse Superyacht-Geschäfte werden zum Jahresende verhandelt, und er sagte, solche Verträge brauchten typischerweise 30 bis 60 Tage bis zum Abschluss. Der erste 60 Meter lange 1150 Explorer ist verkauft und soll Anfang 2027 zu Wasser gehen, der zweite steht kurz vor dem Verkauf. Eine 74 Steel wurde im März ausgeliefert, eine zweite soll Ende November folgen, und neun SHE-Hybridyachten sind verkauft.
Zum Verkauf der Italian Sea Group heisst es in der Berichterstattung zur Konferenz, Sanlorenzo habe am 20. Juli EUR 150 Millionen geboten, Konkurrenzgebote hätten EUR 210 Millionen und EUR 220 Millionen erreicht, und Sanlorenzo sei mehr als einen Monat früher ausgestiegen, weil der Preis weit über dem lag, was es für den Marktwert hielt. Perotti sagte, das Unternehmen werde nur bei der richtigen Gelegenheit zum richtigen Preis handeln. Ob diese Disziplin klug oder zaghaft wirkt, entscheidet sich am vierten Quartal und am Plan 2026 bis 2028, der ein Umsatzwachstum von mindestens 6 Prozent im Jahr und bis 2028 eine EBITDA-Marge von mindestens 19 Prozent anstrebt.
Was gut ist und worauf zu achten ist
Stärken
- Neun Quartale mit AuftragswachstumEine so lange Serie mit einem Book-to-Bill über 1,1 deutet auf anhaltende Nachfrage hin und nicht auf eine einzelne starke Saison.
- Eine finanziell solide, überwiegend vorverkaufte WerftEUR 56 Millionen Nettoliquidität und 89 Prozent des Bestands an Endkunden verkauft senken das Risiko von Spekulationsbauten oder einer überdehnten Werft.
- Wachstum über eine Region hinausAsien-Pazifik mit plus 57,5 Prozent und Amerika mit plus 34,5 Prozent bedeuten, dass der Auftragsbestand nicht mehr von Europa abhängt.
Worauf zu achten ist
- Europa schrumpftEuropa macht noch die Hälfte des Umsatzes aus und fiel um 16,5 Prozent, der Heimatmarkt ist also schwächer, auch wenn die Basis 2025 ungewöhnlich hoch war.
- Der Gewinn hält nicht SchrittEBITDA stieg um 2,5 Prozent und EBIT um 1,8 Prozent bei einem Auftragswachstum von 16,4 Prozent, auch wegen der Abschreibungen auf Swan.
- Nautor Swan fällt zurückDer Swan-Umsatz ist um 17,6 Prozent gesunken, und das Management setzt auf eine Belebung im vierten Quartal, die noch nicht berichtet ist.
- Eine längere Warteschlange für neue KäuferEin wachsender Bestand ohne veröffentlichte Lieferzeiten lässt Käufer die Wartezeit vor der Unterschrift nicht einschätzen.
Praktische Angaben
| Berichtszeitraum | 9M 2026, neun Monate bis 30. September 2026; ungeprüfte Zahlen |
|---|---|
| Auftragseingang | EUR 803,1 Mio., +16,4 Prozent; allein Q3 EUR 306,7 Mio., +13,5 Prozent |
| Nettoumsatz (neue Yachten) | EUR 711,3 Mio., +3,1 Prozent |
| EBITDA / Konzerngewinn | EUR 131,2 Mio., Marge 18,4 Prozent / EUR 79,1 Mio., +4,1 Prozent |
| Brutto- / Nettoauftragsbestand | EUR 1,81 Mrd. (89 Prozent an Endkunden verkauft) / EUR 1,09 Mrd., +7,4 Prozent |
| Bestand nach Lieferjahr | EUR 924,5 Mio. für 2026 (92 Prozent der Prognosemitte); EUR 881 Mio. für 2027 und später |
| Nettofinanzposition | EUR 56,0 Mio. Nettoliquidität, nach EUR 14,0 Mio. Nettoverschuldung im Vorjahr |
| Prognose 2026 | Umsatz neue Yachten EUR 980 Mio. bis 1,02 Mrd.; EBITDA EUR 180 bis 192 Mio.; Konzerngewinn EUR 108 bis 114 Mio. |
| Nicht veröffentlicht | Auftragseingang nach Sparte oder Region, Lieferzeiten je Modell und eine Preisliste |
Fragen, die dieser Beitrag beantwortet
Was ist geschehen?
Sanlorenzo hat in den ersten neun Monaten 2026 neue Aufträge über EUR 803,1 Millionen verbucht, ein Plus von 16,4 Prozent, und aus EUR 14 Millionen Nettoverschuldung EUR 56 Millionen Nettoliquidität gemacht. Nur Europa geht rückwärts. Für Eigner mit einem bestellten Bauplatz oder einem Rumpf, den sie verkaufen wollen, zählt die Verteilung mehr als die Schlagzahl.
Was spricht dafür?
Neun Quartale mit Auftragswachstum. Eine so lange Serie mit einem Book-to-Bill über 1,1 deutet auf anhaltende Nachfrage hin und nicht auf eine einzelne starke Saison.
Worauf sollten Eigner und Käufer achten?
Europa schrumpft. Europa macht noch die Hälfte des Umsatzes aus und fiel um 16,5 Prozent, der Heimatmarkt ist also schwächer, auch wenn die Basis 2025 ungewöhnlich hoch war.
Wer hat darüber berichtet?
Marine Industry News (16 November 2026), Investing.com 9M 2026 results-slide coverage, Investing.com Sanlorenzo Q3 2026 earnings call coverage, Sanlorenzo S.p.A. H1 2026 results (comparison base).
We do this for everyone who loves this world. The people who have spent their lives in it, and the people just discovering it. Yotters exists so that what we learn belongs to all of them.
Nobody pays us for this. No ads, no sponsors, nothing for sale. We just believe the world is a little better when knowledge is shared instead of kept.
If it gave you something today, tell us to keep going. Follow us, leave a like, or write a positive comment. We read every one, and they are what keeps us going.